คำตอบโดยสรุป
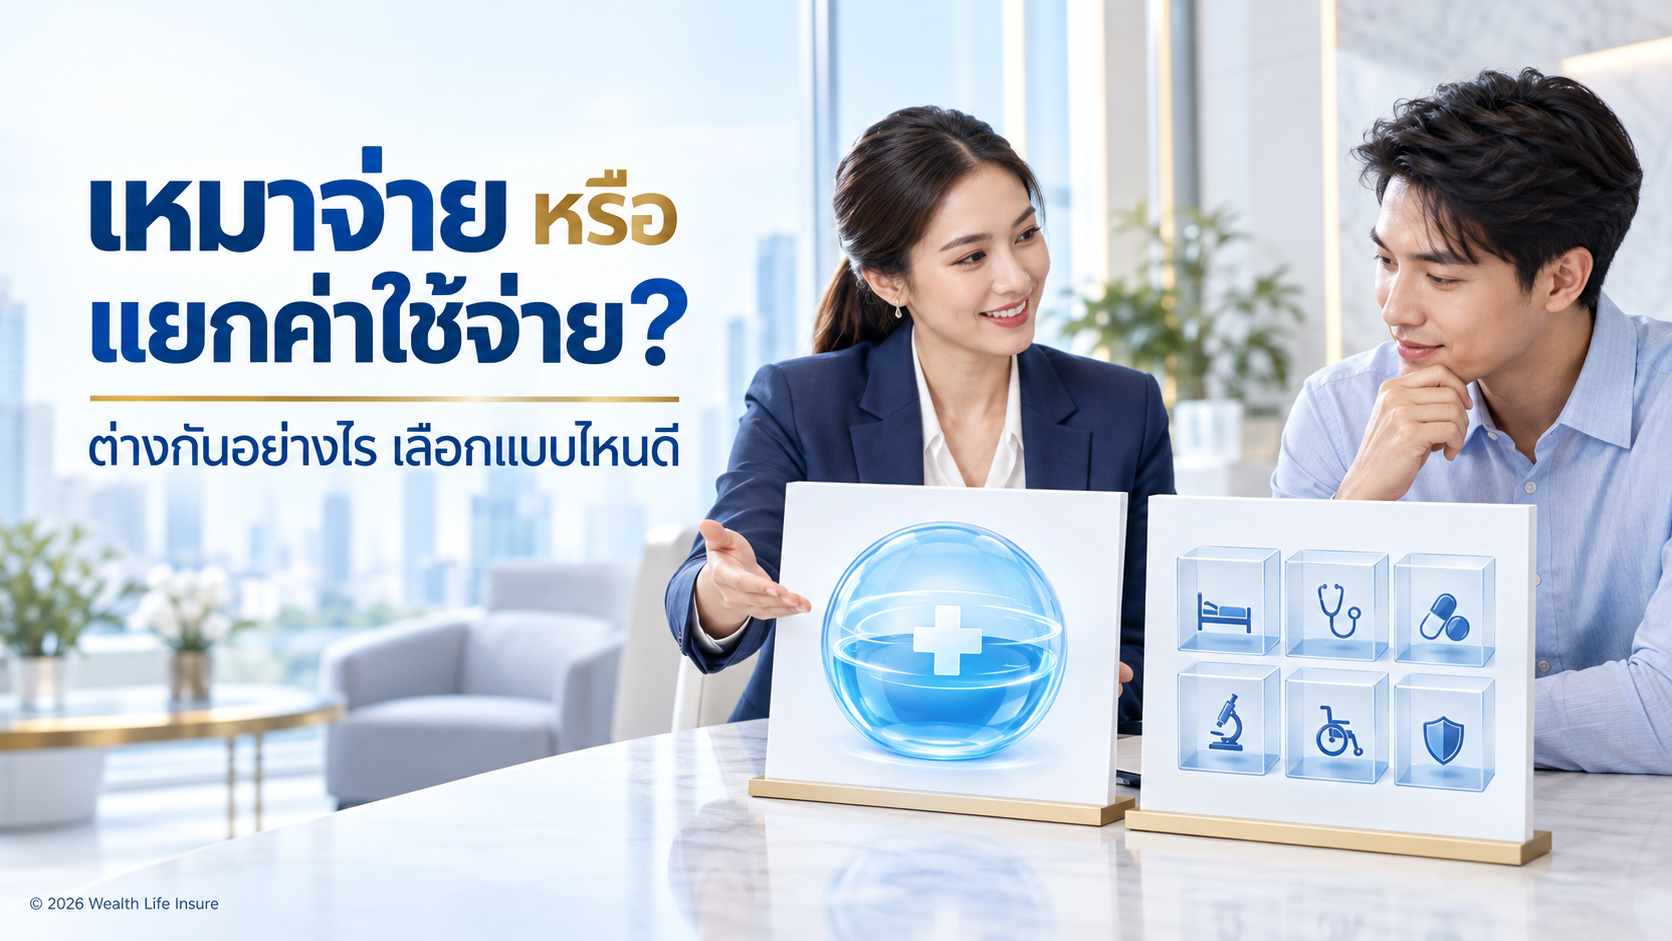
ประกันสุขภาพแบบแยกค่าใช้จ่ายกำหนดวงเงินย่อยในแต่ละหมวด เช่น ค่าห้อง ค่าแพทย์หรือค่าผ่าตัด ขณะที่แบบเหมาจ่ายมักเปิดให้ใช้วงเงินรวมร่วมกันหลายหมวดภายใต้เงื่อนไขของแผน
แบบแยกค่าใช้จ่าย
ข้อดีคือโครงสร้างชัดและบางแผนอาจมีเบี้ยเหมาะกับงบประมาณ
ข้อจำกัดคือ หากค่าใช้จ่ายบางหมวดสูงกว่าวงเงินย่อย ผู้เอาประกันต้องรับส่วนต่าง แม้ว่าวงเงินหมวดอื่นจะเหลือ
แบบเหมาจ่าย
มีความยืดหยุ่นในการใช้วงเงินมากขึ้น เพราะหลายค่าใช้จ่ายใช้จากวงเงินก้อนเดียว
แต่ยังต้องตรวจค่าห้อง ข้อยกเว้น Copayment Deductible และรายการที่มีเพดานเฉพาะ
เปรียบเทียบโครงสร้างวงเงินก่อนเลือก
| ประเด็น | แบบแยกค่าใช้จ่าย | แบบเหมาจ่าย |
| วิธีอ่านวงเงิน | ตรวจเพดานแต่ละหมวด | ตรวจวงเงินรวมและหมวดที่มีเพดานเฉพาะ |
| เมื่อค่าใช้จ่ายบางรายการสูง | เทียบกับเพดานของหมวดนั้น | ตรวจว่ารายการนั้นใช้วงเงินรวมได้เพียงใดตามสัญญา |
| ค่าห้อง | ตรวจเพดานและนิยามรายการ | ยังต้องตรวจเพดานค่าห้อง ไม่ถือว่าไม่จำกัด |
| ส่วนที่อาจจ่ายเอง | ส่วนเกินวงเงินและรายการที่ไม่คุ้มครอง | ส่วนเกินเพดานย่อย ส่วนแรก ร่วมจ่าย หรือรายการไม่คุ้มครองตามที่มีในสัญญา |
| หลักเลือก | เทียบหมวดที่ต้องใช้กับโรงพยาบาลและงบ | เทียบทั้งวงเงินรวม ข้อยกเว้น และเงินสำรอง |
ตารางนี้อธิบายวิธีอ่านโครงสร้าง ไม่ใช่ตารางผลประโยชน์ของผลิตภัณฑ์ใด ก่อนเทียบเบี้ยต้องเปิดเงื่อนไขของแผนจริงประกอบ

วิธีเลือก
เริ่มจากโรงพยาบาลที่ต้องการใช้ ระดับค่าห้อง สวัสดิการเดิม งบประมาณ และจำนวนความเสี่ยงที่พร้อมรับเอง
คำถามที่พบบ่อย (FAQ)
เหมาจ่ายแปลว่าไม่มีเพดานใช่ไหม?
ไม่ใช่ ยังคงมีวงเงินและเงื่อนไขตามกรมธรรม์
แบบแยกค่าใช้จ่ายยังน่าสนใจไหม?
อาจเหมาะกับบางคน โดยเฉพาะเมื่อวงเงินสอดคล้องกับโรงพยาบาลที่ใช้และงบประมาณ
ต้องเลือกวงเงินสูงมากหรือไม่?
ควรดูค่ารักษาที่ต้องการรองรับ ไม่ใช่เลือกจากตัวเลขใหญ่ที่สุดอย่างเดียว
สรุป
หัวใจไม่ได้อยู่ที่คำว่า “เหมาจ่าย” แต่อยู่ที่ว่าหลังหักสวัสดิการเดิมแล้ว เราต้องการรับความเสี่ยงเองเท่าไร
บทความที่เกี่ยวข้อง
- ประกันสุขภาพคืออะไร? เข้าใจหน้าที่ก่อนเลือกวงเงินและแผนคุ้มครอง
- มีประกันกลุ่มแล้ว ยังต้องมีประกันสุขภาพส่วนตัวไหม?
มีสวัสดิการแล้ว เลือกประกันสุขภาพแบบ Deductible ต้องเช็กอะไร?
ประกันสุขภาพเหมาจ่ายไทยประกันชีวิต วงเงิน 1, 5, 15 และ 30 ล้านบาท เลือกอย่างไร?
หากมีตารางผลประโยชน์หลายแผน สามารถนำมาเทียบด้วยเกณฑ์เดียวกันเพื่อดูวงเงินจริง ส่วนต่าง และค่าใช้จ่ายที่ต้องรับเองได้
เกี่ยวกับบทความนี้
เขียน เรียบเรียง และตรวจสอบข้อมูลโดย คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
เผยแพร่ครั้งแรก: 22 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: 26 ตุลาคม 2569
แหล่งข้อมูลหลัก: สำนักงาน คปภ. และข้อมูลมาตรฐานประกันสุขภาพ
หมายเหตุ: เนื้อหานี้เป็นข้อมูลทั่วไป รายละเอียดจริงขึ้นกับเงื่อนไขและข้อยกเว้นของแต่ละกรมธรรม์