คำตอบโดยสรุป
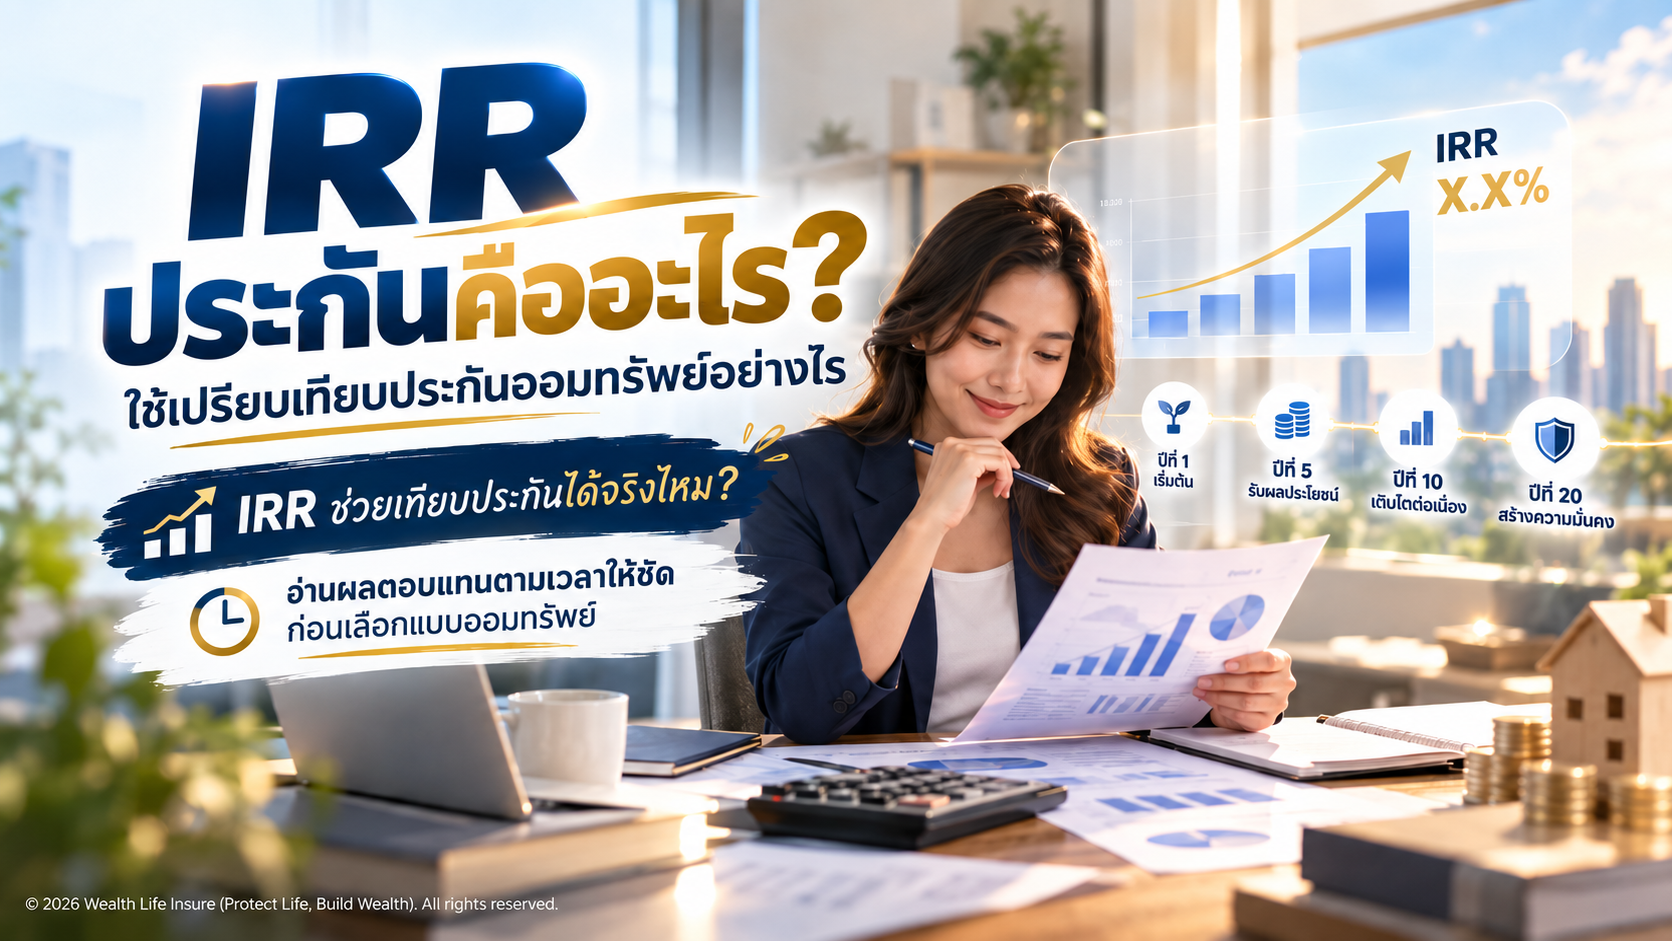
IRR หรือ Internal Rate of Return คืออัตราที่ทำให้มูลค่าปัจจุบันของเงินจ่ายและเงินรับตลอดสัญญาสมดุลกัน เมื่อนำกระแสเงินสดของประกันออมทรัพย์มาคำนวณ จะช่วยให้เห็นผลตอบแทนโดยคำนึงถึงว่าเงินถูกจ่ายและรับในปีใด
IRR ต่างจากผลประโยชน์รวมอย่างไร
ผลประโยชน์รวมบอกว่าได้รับเงินทั้งหมดเท่าไหร่ แต่ IRR พิจารณาเวลา เช่น เงินคืน 100,000 บาทในปีที่ 3 มีคุณค่าทางเวลาต่างจากเงิน 100,000 บาทในปีที่ 15
วิธีเตรียมข้อมูลก่อนคำนวณ

ทำตารางปีต่อปี:
| ข้อมูลที่เตรียม | วิธีบันทึกในตารางกระแสเงินสด |
| ช่วงปี | ปีที่ 1–ปีสุดท้าย |
| เบี้ยที่จ่าย | กระแสเงินสดติดลบ |
| เงินคืนรับประกัน | กระแสเงินสดบวก |
| เงินครบกำหนด | กระแสเงินสดบวก |
| ผลประโยชน์ไม่รับประกัน | แยกออกต่างหาก |
ถ้ามีเงินปันผลควรใส่อย่างไร
ควรคำนวณอย่างน้อย 2 กรณี:
1) IRR จากผลประโยชน์รับประกัน
2) IRR สมมติเมื่อรวมผลประโยชน์ไม่รับประกัน
เพื่อไม่ทำให้ตัวเลขสมมติถูกมองว่าเป็นผลตอบแทนที่แน่นอน
ทำไม IRR ของประกันบางแบบดูไม่สูง
เพราะเบี้ยประกันส่วนหนึ่งอาจแลกกับความคุ้มครองชีวิตและสิทธิประโยชน์อื่น ไม่ได้ทำหน้าที่เป็นเงินลงทุนทั้งหมด การเทียบกับเงินฝากหรือกองทุนจึงต้องดูหน้าที่ของผลิตภัณฑ์ด้วย
IRR ใช้เปรียบเทียบเมื่อไหร่ดี
เหมาะเมื่อ:
- เปรียบเทียบแบบประกันที่มีเป้าหมายใกล้กัน
- ระยะเวลาสัญญาใกล้กัน
- แยกผลประโยชน์รับประกันออกจากไม่รับประกันแล้ว
- ใช้ร่วมกับการดูสภาพคล่องและทุนชีวิต
IRR ไม่ตอบอะไร
IRR ไม่ได้ตอบ:
- ความคุ้มครองชีวิตมากน้อยแค่ไหน
- ถ้ายกเลิกก่อนกำหนดจะได้เงินเท่าไหร่
- แบบไหนเหมาะกับเป้าหมายมากกว่า
- ความเสี่ยงหรือความยืดหยุ่นของเงิน
คำถามที่พบบ่อย (FAQ)
IRR สูงกว่าแปลว่าคุ้มกว่าหรือไม่
ถ้าเปรียบเทียบเฉพาะกระแสเงินสดอาจดูดีกว่า แต่ยังต้องดูความคุ้มครอง ระยะเวลา และสภาพคล่อง
ใช้เงินครบกำหนดอย่างเดียวคำนวณได้ไหม
ไม่ควร ควรใส่เบี้ยและเงินรับทุกงวดตามปีที่เกิดจริง
เงินปันผลควรใส่รวมเลยไหม
ควรแยกกรณี เพราะเงินปันผลไม่ใช่ผลประโยชน์รับประกันหากเอกสารระบุเช่นนั้น
สรุป
IRR เป็นเครื่องมือช่วยเปรียบเทียบ ไม่ใช่คำตอบสุดท้าย ใช้เพื่อมอง “ผลตอบแทนตามเวลา” แล้วนำไปอ่านคู่กับทุนชีวิต เงินคืน มูลค่าเวนคืน และเป้าหมายของเงิน
บทความที่เกี่ยวข้อง
หากมีตารางผลประโยชน์ 2-3 แบบ สามารถนำมาจัดกระแสเงินสดและคำนวณ IRR แบบรับประกันเทียบกันก่อนตัดสินใจ
เกี่ยวกับบทความนี้
ผู้เขียน/เรียบเรียง/ตรวจสอบ: คุณจักรี น้อยดอนไพร
ตัวแทนประกันชีวิตและผู้บริหารศูนย์ ไทยประกันชีวิต สาขาบางนา
บทบาท: ที่ปรึกษาแผนชีวิต สุขภาพ ออม และภาษี
วันที่เผยแพร่ครั้งแรก: 28 กันยายน 2569
ตรวจสอบข้อมูลล่าสุด: วันที่ 11 ตุลาคม 2569
แหล่งข้อมูล: ตารางผลประโยชน์กรมธรรม์และหลักการคำนวณกระแสเงินสด
หมายเหตุ: เนื้อหาให้ข้อมูลทั่วไป ควรตรวจรายละเอียดกรมธรรม์ กฎหมาย หรือหลักเกณฑ์ล่าสุดก่อนตัดสินใจ